Introducción
Contexto internacional de la Transición Energética global
Actualmente, el mundo atraviesa un proceso de transición energética entendido como la transformación estructural de los sistemas energéticos globales, abarcando cambios profundos en la generación, producción, distribución y consumo de energía. Impulsado por el Acuerdo de París de 2015 y la urgencia de mitigar el cambio climático, este proceso responde a una reconfiguración productiva donde las energías limpias se posicionan como el nuevo vector de desarrollo (Fornillo, 2018). Sin embargo, al no alcanzar un esquema universal vinculante de mitigación de gases de efecto invernadero, cada Estado define sus metas mediante planes nacionales flexibles (Sabatella, 2023). En consecuencia, el poder global se ha redefinido en torno al control de los recursos naturales estratégicos. Este escenario configura el denominado Consenso de Descarbonización (Bringel y Svampa, 2023), un paradigma que intenta compatibilizar la acumulación capitalista con la sustitución de fuentes fósiles, siguiendo con el patrón extractivista en los países proveedores.
Bajo este marco, la transición energética se orienta a impulsar una industria verde y a promover una sociedad sustentada en energías renovables. Este enfoque supone una articulación más estrecha entre industria, ciencia e innovación tecnológica, con el fin de transformar la estructura productiva, disminuir la dependencia de los combustibles fósiles y avanzar hacia una matriz más sostenible. En este contexto, los minerales críticos son considerados insumos estratégicos indispensables para los procesos de electrificación, digitalización y descarbonización. La demanda de insumos para la electromovilidad, turbinas eólicas, industria electrónica, la automoción y los sistemas de defensa se ha disparado (IRENA, 2023). Estos recursos abarcan desde el litio y el grafito para el almacenamiento portátil y el respaldo de centros de datos, hasta tierras raras para pantallas eléctricas, silicio y germanio para semiconductores y microchips, tantalio y cobalto para baterías de ion-litio de alta densidad, y cobre para la conductividad eléctrica.
El avance de las tecnologías energéticas bajas en carbono incrementa exponencialmente la demanda de diversos minerales y metales, tales como el aluminio, cobre, litio, manganeso, plata, acero, zinc y las tierras raras. Estas últimas corresponden a un grupo de 17 elementos metálicos entre los que destacan el indio, el molibdeno y el neodimio que resultan esenciales para el desarrollo de dispositivos de alta tecnología, abarcando desde productos electrónicos de consumo (como computadoras portátiles y teléfonos inteligentes) hasta aplicaciones complejas en la industria aeroespacial y el sector militar. Frente a esta dinámica, la Agencia Internacional de Energía (IEA, 2024) proyecta que la aceleración de las tecnologías de energía limpia incrementará de manera sustancial la demanda global de estos minerales, la cual podría triplicarse hacia 2030 y alcanzar los 40 millones de toneladas para 2050.
El segundo factor apunta a la externalización de las fronteras por parte de la Unión Europea, lo que implica, de acuerdo con Gabrielli (2017), el desplazamiento de las tareas referidas al control.
II – Definiciones Teóricas: Recursos Estratégicos, Mineral Critico y Mineral Estratégico
Desde una perspectiva geopolítica, los minerales se consideran críticos cuando, además de ser indispensables para generar energía renovable y tecnologías limpias, su concentración geográfica permite a ciertos países utilizar una posición dominante para obtener ventajas competitivas en las cadenas de suministro. Desde un enfoque realista de las relaciones internacionales, los minerales críticos constituyen un elemento central del poder global en el siglo XXI. Los Estados interactúan motivados por sus intereses nacionales para ejercer influencia económica y tecnológica mediante el control y acceso a estos recursos, garantizando así su seguridad energética y desarrollo industrial.
Ante esto, es necesario destacar el concepto de recurso estratégico del autor Bruno Fornillo al decir que: “un recurso natural puede llamarse estratégico si responde a las siguientes condiciones relativas a su valor de uso, por sí mismas suficientes: a) ser clave en el funcionamiento del modo de producción capitalista; b) y/o ser clave para el mantenimiento de la hegemonía regional y mundial c) y/o ser clave para el despliegue de una economía verde o de posdesarrollo; y las siguientes condiciones relativas a su disponibilidad, de por sí necesarias: a) escaso –o relativamente escaso– ; b) insustituible –o difícilmente sustituible–; c) desigualmente distribuido” (Fornillo, 2014, página 80).
Para comprender esto, es necesario precisar las diferencias entre un mineral crítico y mineral estratégico, en la que esta última depende del proceso de toma de decisión de los Estados de considerar a un recurso como estratégico para la inserción en las cadenas globales de valor, en cambio, es crítico, cuando se relaciona directamente con la vulnerabilidad del suministro. En palabras de Chaparro Ávila (2021, p. 8): “La característica que distingue a las materias primas críticas es que su riesgo de suministro es elevado debido a que la producción mundial queda concentrada en unos pocos países. Además, estos elementos cuentan con una baja posibilidad de sustitución y reciclaje”. Y en cuestiones socio-ambientales, la producción y procesamiento de los minerales conlleva un elevado consumo de agua afectando las comunidades locales de la región.
La noción de criticidad no es estática, se transforma a lo largo del tiempo en consonancia con las necesidades de la sociedad, los contextos locales, la soberanía de los recursos para el desarrollo industrial y las vulnerabilidades del mercado (Hendriwardani & Ramdoo, 2022) en la que según estudios de la Agencia Internacional de Energías Renovables (IRENA) identifica como minerales críticos al cobre, litio, cobalto, grafito, níquel, manganeso, platino, iridio y tierras raras. Sin embargo, esta clasificación es dinámica; la importancia económica de los minerales varía según las demandas industriales, las innovaciones tecnológicas, las posibilidades de sustitución y la actualización de las reservas conocidas. Asimismo, la criticidad está condicionada por contextos nacionales específicos que moldean la capacidad de los Estados para formulan políticas públicas y marcos regulatorios orientados a la gestión sostenible de sus recursos (Hendriwardani & Ramdoo, 2022). En consecuencia, este escenario global representa una oportunidad estratégica renovada para países con abundancia de recursos naturales como es el caso de Argentina (Zappettini, 2021; Murgia, 2021).
III – La noción de Extractivismo Verde
Gudynas (2015) define el extractivismo como la apropiación intensiva de recursos naturales exportados como materias primas con procesamiento nulo o limitado, en la que según la teoría critica, el extractivismo verde reestructura la economía global manteniendo la lógica de explotación, es decir, la apropiación de materias primas del Sur Global para financiar la transición ecológica del Norte Global, bajo la premisa de desarrollo sostenible (Voskoboynik y Andreucci, 2022). Este modelo es lo que se denomina colonialidad verde (Svampa, 2019) donde la modernización ecológica de los países centrales incrementa la presión sobre los territorios del Sur, reproduciendo esquemas históricos de desigualdad, consumo hídrico extremo y conflictos socioambientales.
Esta dinámica reactiva los debates clásicos sobre la maldición de los recursos (Sachs y Warner, 1995) y el deterioro de los términos de intercambio formulado por Prebisch (1950) de centro y periferia en el sistema internacional. Paralelamente, la geopolítica de los minerales críticos reordena el tablero internacional otorgando una ventaja estratégica a los países con yacimientos mineros (Daszkiewicz, 2020). Esta dinámica se organiza en torno a tres dimensiones centrales, el acceso seguro a recursos escasos, las capacidades nacionales de refinación y procesamiento y el control de las cadenas globales de valor.
Bajo un enfoque realista, los principales actores internacionales abordan estas competencias mediante estrategias contrapuestas, mientras China ha estructurado una política estatal unificada ya que controla desde la extracción hasta el procesamiento, Estados Unidos y las potencias occidentales apuestan por diversificar proveedores mediante la diplomacia de minerales e inversiones extranjeras directas para reducir su dependencia de Beijing. Estas disputas globales adquieren especial relevancia en América Latina, región que concentra una proporción significativa de los recursos estratégicos necesarios para la transición energética global (IEA, 2023). Para evitar la flexibilización de los marcos regulatorios ambientales impulsada por la competencia de capitales extranjeros (Svampa y Viale, 2020), la economía política internacional demuestra que la política y la economía operan de manera interconectadas (Gilpin 1989, Strange 2001). Autores como Bruckmann (2012), Gudynas (2015) y Murgia (2012) advierten que la mera exportación de mineral bruto no genera desarrollo per se. En este contexto y frente a la consolidación del Consenso de los Commodities, el desafío soberano de los países emergentes radica en desarrollar capacidades tecnológicas, encadenamientos productivos e infraestructura local para capturar mayor renta y evitar ser reducidos a meros enclaves extractivos.
IV. El cobre como recurso clave en la transición energética global
En este tablero global, el cobre se consolida como un recurso determinante para la transición energética y el desarrollo de tecnologías orientadas a mitigar la crisis climática. Tanto los Estados como diversos organismos internacionales lo consideran un insumo esencial para el reordenamiento de las matrices energéticas contemporáneas, advirtiendo que su eventual escasez podría comprometer la seguridad energética global (Téllez Ramírez, 2024).
Por sus propiedades físico-químicas, como su alta conductividad eléctrica y térmica, sumadas a su maleabilidad y durabilidad, el cobre se ha convertido en el componente central para las tecnologías limpias que buscan reemplazar a los combustibles fósiles, consolidándose como un mineral clave en este nuevo paradigma energético (Siriot, 2024).
La relevancia estratégica del cobre genera dinámicas políticas complejas entre países productores y países consumidores, abriendo espacios para el ejercicio de influencia económica y diplomática, para las economías en desarrollo que cuentan con capacidades productivas y reservas significativas, esta coyuntura configura una ventana de oportunidad estratégica para fortalecer su inserción en el comercio internacional.
Para analizar el potencial geológico minero, es necesario explicar la diferencia entre recurso y reserva mineral. El recurso mineral se identifica generalmente durante las etapas iniciales de exploración, análisis y evaluación, mientras que la reserva mineral se determina formalmente una vez concluida con éxito las etapas de exploración, descubrimiento, análisis y evaluación técnica y económica.
V – El Cobre en América Latina y el Caso Argentino
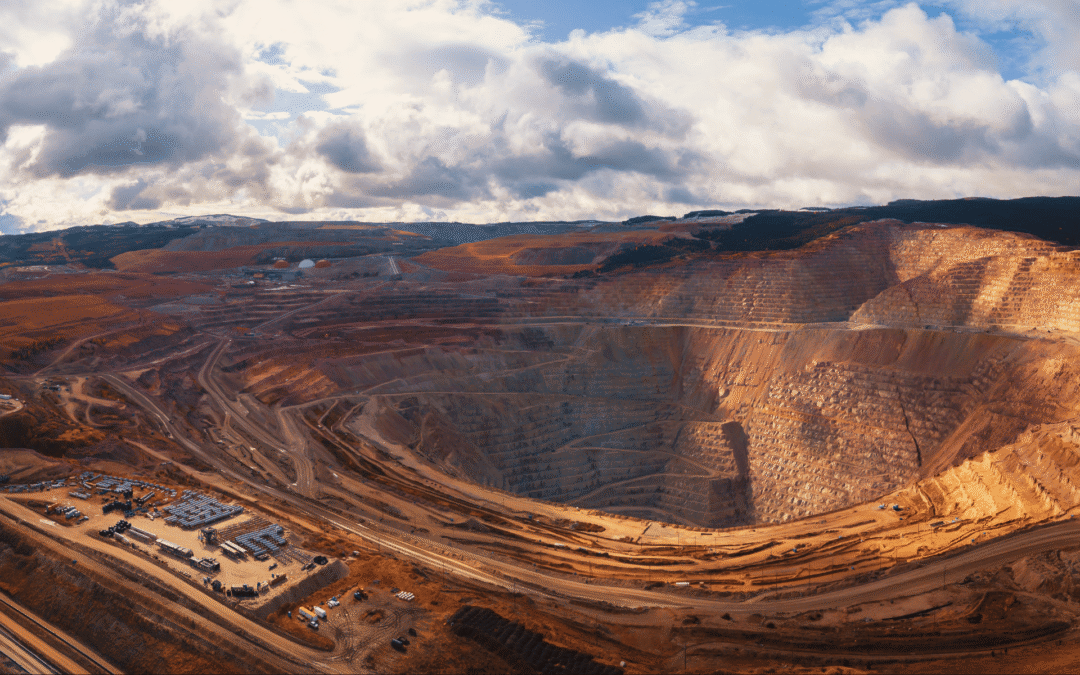
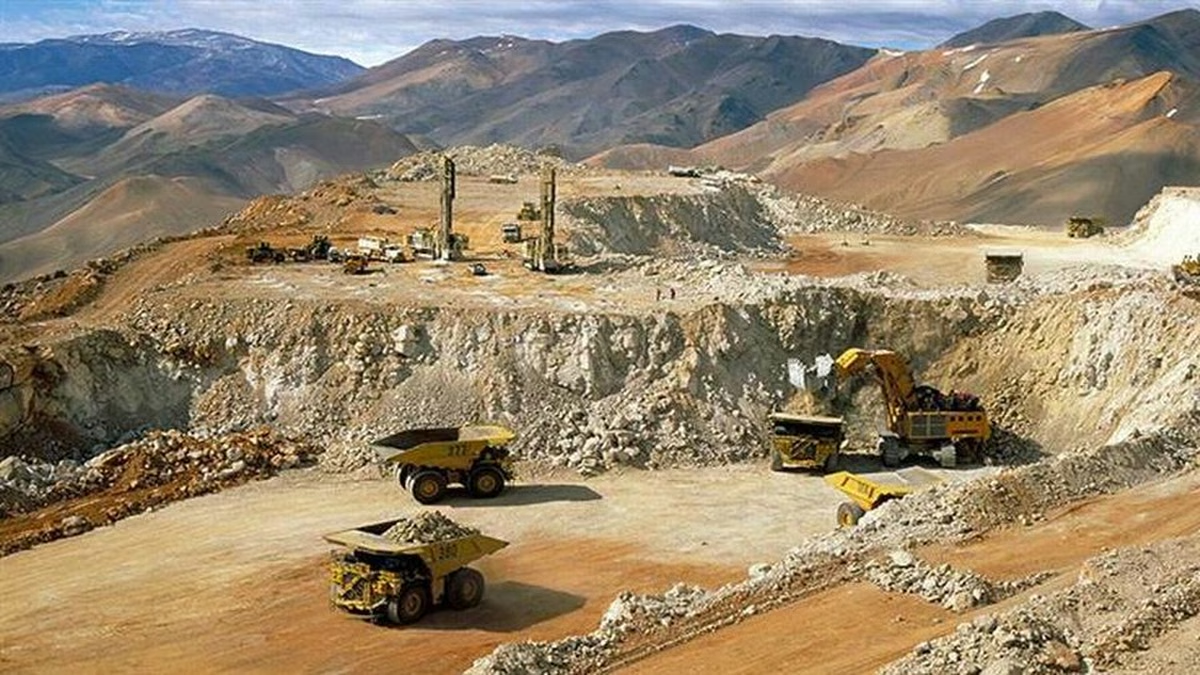
La región de América Latina concentra entre el 35 y 40 % de las reservas mundiales de cobre (USGS, 2025) liderada por Chile y Perú. En este contexto regional, tras el cierre del Yacimiento Bajo de la Alumbrera en 2018, la producción a gran escala en Argentina quedo interrumpida. Sin embargo, aunque la megaminería a cielo abierto genera debates públicos por sus impactos ambientales y la distribución de los beneficios, este escenario ofrece al Estado la oportunidad de fortalecer la industria, desarrollar encadenamientos productivos hacia atrás y transferencia de tecnología en la cadena de valor para evitar seguir repitiendo el patrón extractivista (Marín, 2018; Murgia, 2021). Actualmente Argentina cuenta con 8 megaproyectos mineros en etapas avanzadas concentrados principalmente en la región de Cuyo y Noroeste (NOA) operado por empresas transnacionales de capital extranjero en su mayoría de origen estadounidense, canadiense y suizo.
- Altar (Aldebaran y Sibanye Stillwater, San Juan)
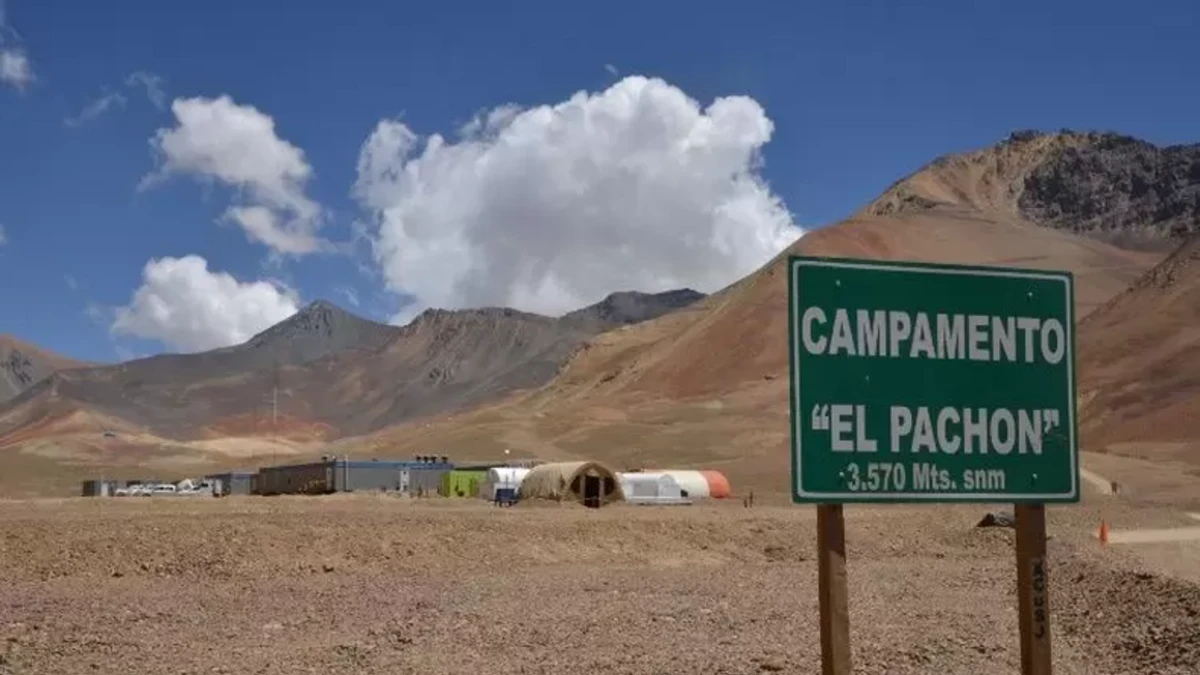
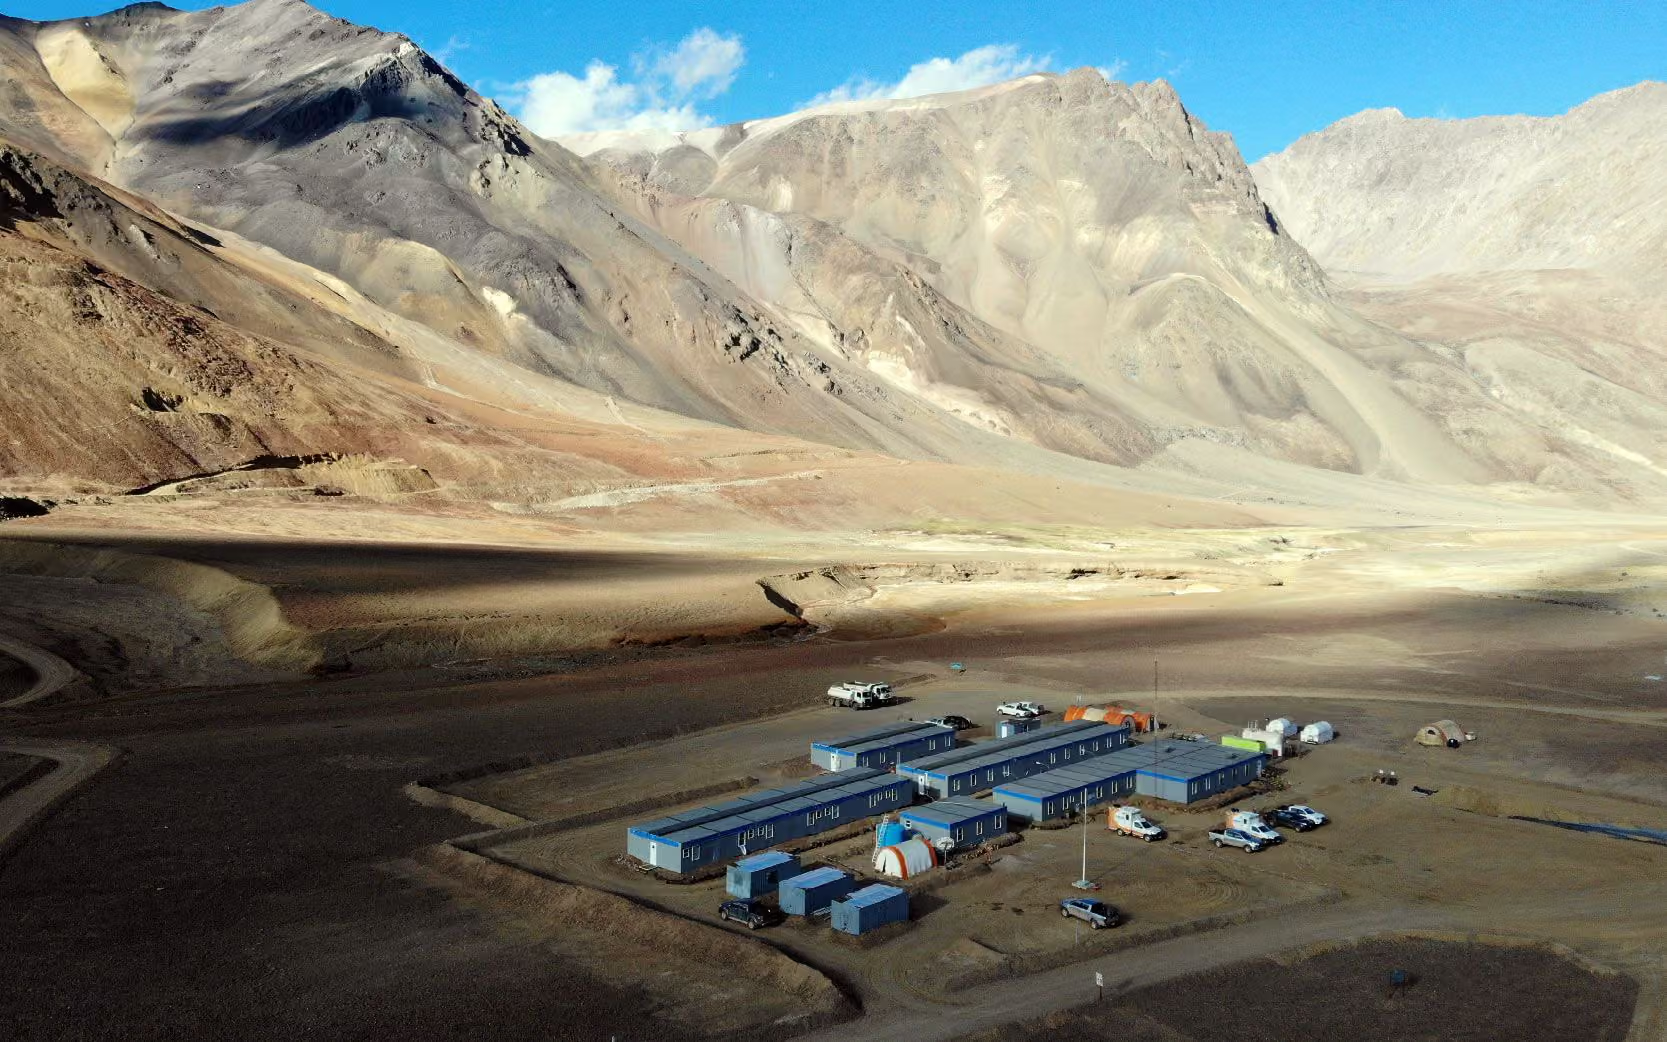
- El Pachón (Glencore, San Juan)
- Filo del Sol (Lundin y BHP, San Juan)
- Josemaría (Lundin y BHP, San Juan)
- Los Azules (McEwen, Stellantis y otros, San Juan)
- MARA (Glencore, Catamarca)
- PSJ Cobre Mendocino (Zonda Metals GmbH y Grupo Alberdi, Mendoza)
- Taca Taca (First Quantum Minerals, Salta)
VI – Proyección estimada de producción de cobre
Con respecto a los proyectos mineros de cobre, se destaca a los Azules y Filo del Sol que producirán concentrado de cátodos de cobre. Según la secretaria de Minería, Argentina podría alcanzar una producción anual de 1,1 millones de toneladas en 2032 y un pico de 1,5 millones en 2035. Con estas cifras, la participación del país en el mercado mundial de cobre pasaría del 2 % al 6,1 % haca 2035, superando la escala productiva de países como Estados Unidos, Indonesia o Zambia. Este despliegue exigirá inversiones de US$ 4.546 millones anuales entre 2027 y 2030, encabezada por Josemaria, MARA, Taca Taca y los Azules, en la que se proyectan exportaciones de US$17.757 millones en 2035. También es necesario mencionar la regulación del sector minero en Argentina a través del artículo 124 de la Constitución Nacional (dominio provincial de los recursos naturales), el Código de Minería (Ley 1919), La Ley de Inversiones Mineras (Ley 24.196) y la implementación de mecanismos económicos como el Régimen de Incentivo para Grandes Inversiones (RIGI) orientado a garantizar estabilidad fiscal y cambiaria. No obstante, en el plano logístico y energético, refinar una tonelada de cobre exige remover 510 toneladas de material (255 de mineral de cabeza y 255 de estéril) que requiere mejorar la infraestructura vial, ferroviaria y el suministro de gas y electricidad de alta tensión.
VII. El Tratado de Integración y Complementación Minera con Chile
La breve productiva minera histórica de Argentina con Chile responde a factores de inestabilidad macroeconómica. Para superar esta barrera, el país debe avanzar en la activación del Tratado de Integración y Complementación Minera con Chile, firmado en 1997, sin vulnerar la soberanía territorial, permite la creación de Protocolos Adicionales Específicos para fomentar proyectos mineros transfronterizos (Delbouno, et al, 2025). Este acuerdo facilita el fujo de personal, insumos y equipamiento en la frontera de la Cordillera de los Andes, asi como el uso compartido de infraestructuras criticas (caminos, redes de energía y puertos en el Pacifico). De ese modo, beneficia a proyectos claves como el Distrito Vicuña (Josemaria y Filo del Sol), Los Azules y el Pachon. Si bien la reactivación del tratado otorga competividad a la región, los proveedores locales de provincias como San Juan advierten sobre la necesidad de equiparar las condicionar tributarias y financieras respecto de las empresas chilenas para garantizar un desarrollo equitativo.
Conclusión
La reactivación del sector minero ubica a Argentina ante una ventana de oportunidad histórica para generar divisas y diversificar su matriz exportadora. Sin embargo, depende de la capacidad del Estado de aplicar políticas públicas que promuevan desarrollo de proveedores locales, transferencia e intercambio de tecnología, aplicación de cumplimiento de normativas socioambientales. También fomentar la integración y cooperación binacional con Chile consolida una estrategia para considerar al cobre como un vector de inserción internacional en las cadenas globales de valor.
Por Dra. Agustina Sánchez Castro. Abogada. Tesista de la maestría en relaciones internacionales en Flacso Argentina.
Referencias Bibliográficas
Agencia Internacional de la Energía (AIE). (2021). El papel de los minerales críticos en las transiciones hacia las energías limpias. AIE, París.
Agencia Internacional de la Energía (IEA). (2023). The Role of Critical Minerals in Clean Energy Transitions. París: IEA Publications.
Agencia Internacional de Energías Renovables (IRENA). (2023). Geopolitics of the Energy Transformation: Critical Materials. Abu Dhabi: IRENA.
Bringel, B., & Svampa, M. (2023). El consenso de la descarbonización: Transición energética, geopolítica y extractivismo verde. Siglo XXI Editores.
Bruckmann, M. (2012a). Recursos naturales y la geopolítica de la integración sudamericana. Instituto de Pesquisa Económica Aplicada (IPEA).
Carman, L., & Wertheimer, D. (2026). Límites ecológicos y regulaciones ambientales en el Cono Sur. Editorial Académica Latinoamericana.
Daszkiewicz, P. (2020). Geopolítica de los minerales críticos y la transición energética global. Revista de Estudios Internacionales, 52(3), 45-68.
Delbuono, M., Rossi, L., & Fernández, G. (2025). El Tratado de Integración Minera Argentina-Chile: Desafíos y oportunidades transfronterizas. Ediciones Universidad Nacional de Cuyo. Artículo 5: Una cordillera compartida: oportunidades de integración minera Argentina-Chile en la transición energética. En R. Rozemberg & P. Iannuzzi (Eds.), Revista Integración y Comercio (N.º 50). Banco Interamericano de Desarrollo.
Egler, C. (2020). Asimetrías de poder y cadenas globales de valor en los minerales de la transición energética. Geopolítica(s): Revista de estudios sobre espacio y poder, 11(2), 215-238.
Fornillo, B. (2014). ¿Qué es un recurso estratégico? Valor de uso, disponibilidad y geopolítica global. Revista de Geopolítica, 5(1), 75-92.
Fornillo, B. (Ed.). (2014). ¿South American Dream? El litio en la geopolítica de la energía global. Editorial El Colectivo / CLACSO.
Fornillo, B. (2018). La energía del futuro: Transición energética y bienes comunes en América Latina. Ediciones UNGS.
Gilpin, R. (1987). The political economy of international relations. Princeton University Press.
Gudynas, E. (2015a). Extractivismos: Ecología, economía y política de un modo de entender el desarrollo y la Naturaleza. CLAES / CEDIB.
Hendriwardani, C., & Ramdoo, I. (2022). Critical minerals and the clean energy transition: Supply chain risks and governance. International Institute for Sustainable Development (IISD).
International Renewable Energy Agency. (2023). Geopolitics of the energy transformation: Critical materials. IRENA.
Ley N.º 24.196 de 1993. Inversiones Mineras. 24 de mayo de 1993. B.O. N.º 27.645.
Ley N.º 25.675 de 2002. Ley General del Ambiente. 28 de noviembre de 2002. B.O. N.º 30.036.
Murguía, D. I. (2021a). Minerales y materias primas críticas: Potencial y oportunidades para Argentina. Visión de Futuro, 26(1), 183-204.
Murguía, D. I. (2021b). Potencial y oportunidades de la minería metalífera argentina en torno a encadenamientos productivos y estándares socioambientales. Cuyonomics. Investigaciones en Economía Regional, 63-89.
Prebisch, R. (1950a). El desarrollo económico de la América Latina y algunos de sus principales problemas. Comisión Económica para América Latina y el Caribe (CEPAL).
Rajzman, J. (2021). Potencial geológico y atracción de inversiones en la minería metalífera argentina. Boletín del Servicio Geológico Minero Argentino, 88, 15-32.
Sabatella, I. (2023). Política exterior y transición energética en la Argentina post-París. Fondo de Cultura Económica.
Secretaría de Minería. (2026). Mercado de cobre. Ministerio de Economía, Gobierno de Argentina.
Secretaría de Minería. (2026). Reporte de recursos y reservas minerales en Argentina. Ministerio de Economía, Gobierno de Argentina.
Siriot, E. (2024). El cobre en el siglo XXI: El conductor insustituible de la transición eléctrica. Editorial Ciencias Sociales.
Siroit, F. (2024). Conductividad, reciclaje y usos industriales del cobre en la economía verde. Journal of Cleaner Production, 410, 102-118.
Strange, S. (1988a). States and markets. Pinter Publishers.
Strange, S. (1988b). States and Markets. Pinter Publishers / Londres.
Svampa, M. (2013). Consenso de los Commodities y lenguajes de valoración en América Latina. Nueva Sociedad, (244), 30-46.
Svampa, M., & Viale, E. (2020). El colapso ecológico ya llegó: Una brújula para salir del mal desarrollo. Siglo XXI Editores.
Tussie, D. (2015a). La economía política internacional desde el Sur: Tendencias y debates. Relaciones Internacionales, (28), 155-174.
Tussie, D. (2015b). La Economía Política Internacional en América Latina: Trayectorias y desafíos. Desarrollo Económico, 55(216), 180-201.
U.S. Geological Survey. (2025). Mineral commodity summaries 2025. U.S. Department of the Interior
Voskoboynik, D., & Andreucci, D. (2022). Greening extraction or extractiving the green? Green extractivism and the clean energy transition. Political Geography, 97, Article 102695.